転職後の所得税の天引きは給与等に応じて変わり、住民税への減収の反映は原則として翌年6月からです。
所得税の年間税額は年末調整や確定申告で精算します。ただし、前職の給与・賞与や控除の変化によっては、転職先の年収が下がっても、その年の税額が想定ほど減らない場合があります。
こんにちは!転職アドバイザーの夏目結衣です。毎日遅くまでの残業や、しんどい人間関係…本当にお疲れ様です。
私もかつて「このままでいいのかな」と悩みながら、限界まで無理をして働いていた時期があるので、そのモヤモヤ痛いほどわかります。このブログでは、キレイごと抜きのリアルな葛藤や、エージェント業界のぶっちゃけ話も交えながら、あなたが自分らしい働き方を見つけるためのヒントを親身にお届けしますね!
「働く環境は変えたい。でも、給料が下がったあとも税金が高いままだったら……」。そんな不安を整理する鍵は、税額が変わる時期と、実際に払う日を分けて考えることです。
この記事では、給与を受け取る会社員を対象に、所得税・住民税の反映時期と退職時の支払いを説明します。元記事と公的資料の確認日は、2026年11月6日です。
転職で年収が下がると、所得税・住民税はいつ変わる?
所得税は転職後の給与天引きと年末の精算、住民税は原則として翌年度の税額に注目します。同じ「税金」でも、減収が反映される仕組みが違います。
確認すること 所得税 住民税
計算の基準 その年の1月〜12月の所得 原則として前年の1月〜12月の所得
月々の給与天引き 支給する給与等に応じた源泉徴収 自治体が決めた年度の税額を分割
減収が反映される時期 転職後の給与天引きが変わり、年間税額は年末調整等で精算 給与天引きでは原則として翌年6月から
転職時に確認すること 前職分を含めた年末調整の準備 天引きの継続・一括徴収・本人納付のどれになるか
国税庁の「税額表の種類と使い方」では、月々の源泉徴収は給与等から社会保険料等を引いた金額や、扶養控除等申告書の提出状況などに応じて計算すると説明しています。一方、大田区は、給与天引きの住民税は前年所得に基づき、6月から翌年5月まで徴収すると案内しています。
つまり、転職直後の給与明細で所得税が減っていても、住民税は以前と同じ金額ということがあります。これは、二つの税金で参照する時期が異なるためです。
「提示年収が下がる」と「その年の所得が下がる」は別
転職先の提示年収は、通常、その給与条件で1年間働く場合の目安です。年の途中で転職した場合、その年の収入には前職から受け取る給与や賞与も含まれます。
たとえば、転職後の月給が下がっても、前職の賞与が大きかった場合などは、年間の給与収入が思ったほど減らないことがあります。扶養の状況や適用できる控除が変われば、税額への影響も変わります。
用語は、給与収入から給与所得控除を引いたものが給与所得、そこから基礎控除や社会保険料控除などを引いたものが課税所得と押さえれば、まずは十分です。額面年収に、そのまま税率を掛けるわけではありません。
転職前の家計確認では、提示年収だけで税金の減少額を見積もらず、「その年に前職と転職先から受け取る給与・賞与」を合わせて考えましょう。
ココザスの記事は、何を問題にしていた?
この時間差を取り上げたのが、ココザス株式会社が2025年12月16日付で掲載した「転職で年収が下がった人は税金に要注意!生活が苦しくならないためにできること」です。
記事では、細川さんが知人の減収後の税負担について質問し、同社代表取締役CEOの安藤義人さんが説明しています。前年の年俸が5億円、翌年が1,000万円というプロ野球選手の仮定例を使い、収入が減っても前年所得に基づく住民税の支払いが残る点を示しています。
安藤さんは自身の収入減少時の経験にも触れ、納税に使うお金を別口座などに確保する考え方を紹介しています。実在選手の年俸減額を報じたニュースではなく、減収後の家計への注意を促す解説記事です。
私は、この問題提起は初めて転職する人にも役立つと考えます。ただし、選手の仮定例の概算額や納付方法を、そのまま一般の会社員に当てはめることはできません。
会社員が確認したいのは、「自分の通知書にある残額」と「勤務先がどう徴収するか」です。ここからは、公的資料に沿って具体的な時期を見ていきましょう。
所得税は転職直後に下がる?年末調整では戻ってくる?
転職後の給与が下がれば、月々の所得税の源泉徴収額も変わる可能性があります。その年全体で納める税額は、前職分も合わせて年末調整や確定申告で精算します。
毎月の天引き額は、会社が自由に予想した年収だけで決めるものではありません。国税庁の税額表を使い、支給する給与、社会保険料等、扶養親族等の人数などに応じて計算するのが基本です。
賞与には月給とは異なる計算方法があります。また、扶養控除等申告書の提出状況で使う欄も異なるため、「月給が下がった割合だけ所得税も減る」とは限りません。
年収が下がっても、還付が確定するわけではない
年末調整は、年間の給与や控除から計算した税額と、すでに源泉徴収した合計額との差を精算する手続きです。納め過ぎなら還付され、不足していれば追加で徴収されます。
そのため、「転職で年収が下がったから、年末にまとまったお金が戻る」と先取りしないことが大切です。還付の有無や金額が分かるまでは、生活費の予算に入れないほうが安心でしょう。
国税庁の「中途退職で年末調整を受けていないとき」も、途中退職で所得税を納め過ぎている場合があると説明しています。ここでいう「場合がある」は、全員に還付されるという意味ではありません。
転職先に提出する源泉徴収票は、何のために必要?
前職の源泉徴収票は、その年の給与額、源泉徴収税額、社会保険料の額などを転職先で確認するために必要です。前職分を含めて年間の精算をする土台になります。
国税庁の「中途就職者の年末調整」によると、前職に扶養控除等申告書を提出して受け取った給与がある場合、その給与を含めて年末調整を行います。源泉徴収票などで確認できないときは、勤務先では年末調整できず、本人が確定申告で精算することになります。
準備する際は、次の点を転職先の給与担当者に確認しましょう。
- 前職の源泉徴収票を、いつまでに提出するか。
- 扶養控除等申告書など、必要な申告書を提出しているか。
- 保険料控除などに必要な証明書に不足がないか。
- 前職分を含めた年末調整の対象になるか。
扶養家族がいない人も、扶養控除等申告書の提出は関係します。「自分には扶養がいないから不要」と思い込まず、会社の案内を確認してください。
なお、年の途中で就職して年末まで勤務していても、年間の給与総額が2,000万円を超える場合などは年末調整の対象外です。対象者の条件は、国税庁の「年末調整の対象となる人」で確認できます。
源泉徴収票が2枚あるだけで、確定申告が必要になる?
2枚あることだけでは、申告の要否は決まりません。前職分を含めて転職先で年末調整が済み、ほかに申告が必要な事情がなければ、通常は転職だけを理由に確定申告する必要はありません。
一方、年内に再就職せず年末調整を受けなかった場合は、確定申告によって還付を受けられる可能性があります。同時に複数の会社から給与を受けている場合や、副業などの所得がある場合は、別途確認が必要です。
書類をそろえる目的は、「税金を取り戻せるはず」と期待することよりも、年間の精算を正しく終えることにあります。退職時には、源泉徴収票の交付予定も聞いておくと安心です。
住民税は翌年6月に下がる?2026年10月転職の時系列
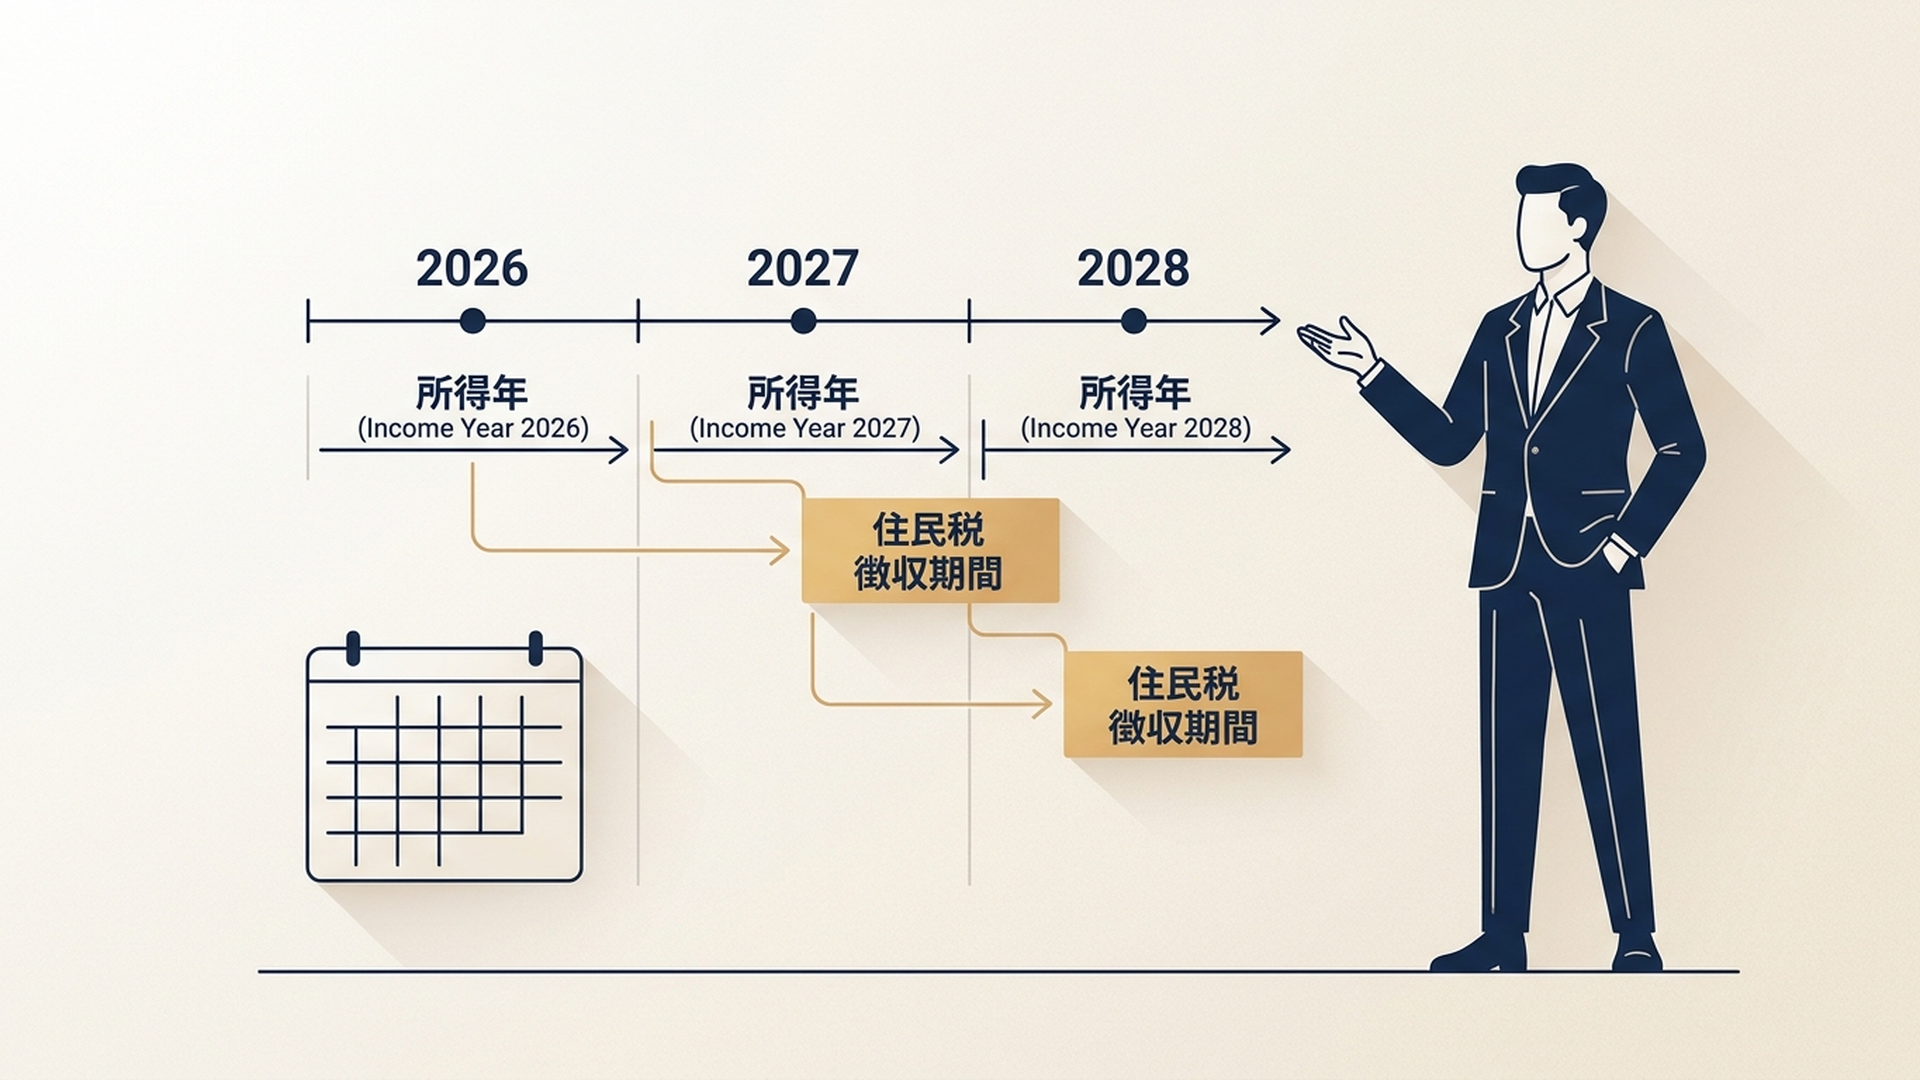
2026年10月の転職で年間所得が減れば、原則として2027年度の住民税に反映されます。ただし、転職後の給与水準が丸1年分計算に入るのは、2027年の所得に基づく2028年度分です。
給与天引きでは年度の切り替えが6月なので、次のように整理できます。
2026年10月転職・以後同じ給与水準で勤務する場合の住民税
給与から徴収する期間 基準となる所得 転職後の給与の入り方
2026年6月〜2027年5月 2025年の所得 転職後の給与は含まれない
2027年6月〜2028年5月 2026年の所得 前職分と転職後分が混在する
2028年6月〜2029年5月 2027年の所得 転職後の給与水準が1年分入る
この表は、前年所得に翌年度課税する仕組みを、転職時期に当てはめたものです。中野区の「住民税(特別徴収)に関するQ&A」でも、前年の1月〜12月の所得に翌年度課税し、6月から翌年5月まで給与から徴収すると説明しています。
実際にどの年の給与に含まれるかは、支給日なども確認してください。「10月入社だから新しい会社の給与が必ず3か月分入る」とは限らず、給与の締め日・支払日や賞与によって変わります。
また、2027年も給与水準が同じでも、控除や制度が変われば税額は変わり得ます。表が示しているのは所得を参照する時期であり、将来の減税額を保証するものではありません。
翌年6月に「思ったほど減らない」のはなぜ?
転職した年には、前職で働いた期間の所得も残るからです。年の後半に転職するほど、その年の所得に占める前職給与の割合が大きくなる場合があります。
2026年10月転職なら、2027年6月の住民税は、新しい給与だけを12か月分並べて計算したものではありません。ここを見落とすと、転職先の提示年収から想像した金額と、通知額との間に差が生まれます。
私は、転職前の資金計画では、翌年6月と、その次の6月を別々の確認点にすることが役立つと考えます。最初の切り替えだけで、減収の影響がすべて出そろうとは限らないためです。
自分で納付する場合も、毎月払いになる?
本人が納付する普通徴収は、給与天引きの12回払いと同じではありません。東京都主税局は、普通徴収では自治体から届く納税通知書により年4回に分けて納めると案内しています。
年度途中で普通徴収へ切り替わる場合は、残りの税額と納期に応じた通知を確認します。年税額が増えていなくても、1回に払う金額が大きく見えることがあります。
「これまで毎月2万円だったから、退職後も月2万円ずつ用意すればよい」と決めず、届いた通知書の納付額と期限を見てください。家計への影響は、年額だけでは読み取れません。
退職時の住民税はどう払う?一括徴収と天引きの引き継ぎ
退職時は、残っている住民税を転職先で天引きするのか、最後の給与などでまとめて払うのか、自分で納付するのかを確認します。転職先が決まっていても、天引きの継続には手続きが必要です。
前職と転職先の給与担当者に、特別徴収を継続したい旨を早めに伝えましょう。給与所得者異動届出書などの手続きについて、本人が書類を受け渡す必要があるかも聞いておくとスムーズです。
大切なのは、「一括徴収されますか」だけで終わらず、いくらを、いつ、どの給与から引くのかまで確認することです。同じ残額でも、支払時期によって手元に残るお金が変わります。
1月〜4月退職は、原則として残額の一括徴収に注意
1月1日から4月30日までに退職し、転職先で特別徴収を継続しない場合などは、原則として5月までの未徴収分を給与や退職手当等からまとめて徴収します。
東京都主税局は、5月31日までに支給される給与・退職金等が残額を超える場合、本人の申し出がなくても一括徴収すると説明しています。支給額が足りない場合などは取扱いを確認する必要があります。
たとえば、月2万円の住民税が4か月分残っていれば、残額は8万円です。税額が急に増えたのではなく、これから払う分が一度に集まります。
ただし、「3月退職なら必ず4か月分」とは限りません。すでに何月分まで徴収済みかによって残額が変わるため、自分の給与明細と会社の計算で確認してください。
5月は通常、その年度の特別徴収の最終月です。その年度分を払い終えても、6月には前年所得に基づく新年度分が始まります。
6月〜12月退職は、後日届く納付書も確認する
6月1日から12月31日までの退職では、天引きを継続できない残額は普通徴収へ切り替わるのが基本です。本人が申し出て一括徴収する方法もあると、東京都主税局は案内しています。
普通徴収になると、給与明細から住民税の控除がなくなり、振込額が増えたように見える場合があります。しかし、後日自分で払う分は残っています。
その金額を生活費として使い切らないよう、納税通知が届くまでの間も支払い用のお金を分けておきましょう。元記事が勧めていた納税資金の確保は、こうした場面で意味を持ちます。
納付書が届いたあとに転職先の天引きも始まった場合は、対象年度と納付済み額を会社・自治体に照合してもらってください。自己判断で二重払いしたり、納付書を放置したりせず、対象を確かめることが先です。
転職後の資金不足を防ぐには?「いつ減るか」を家計に落とし込む
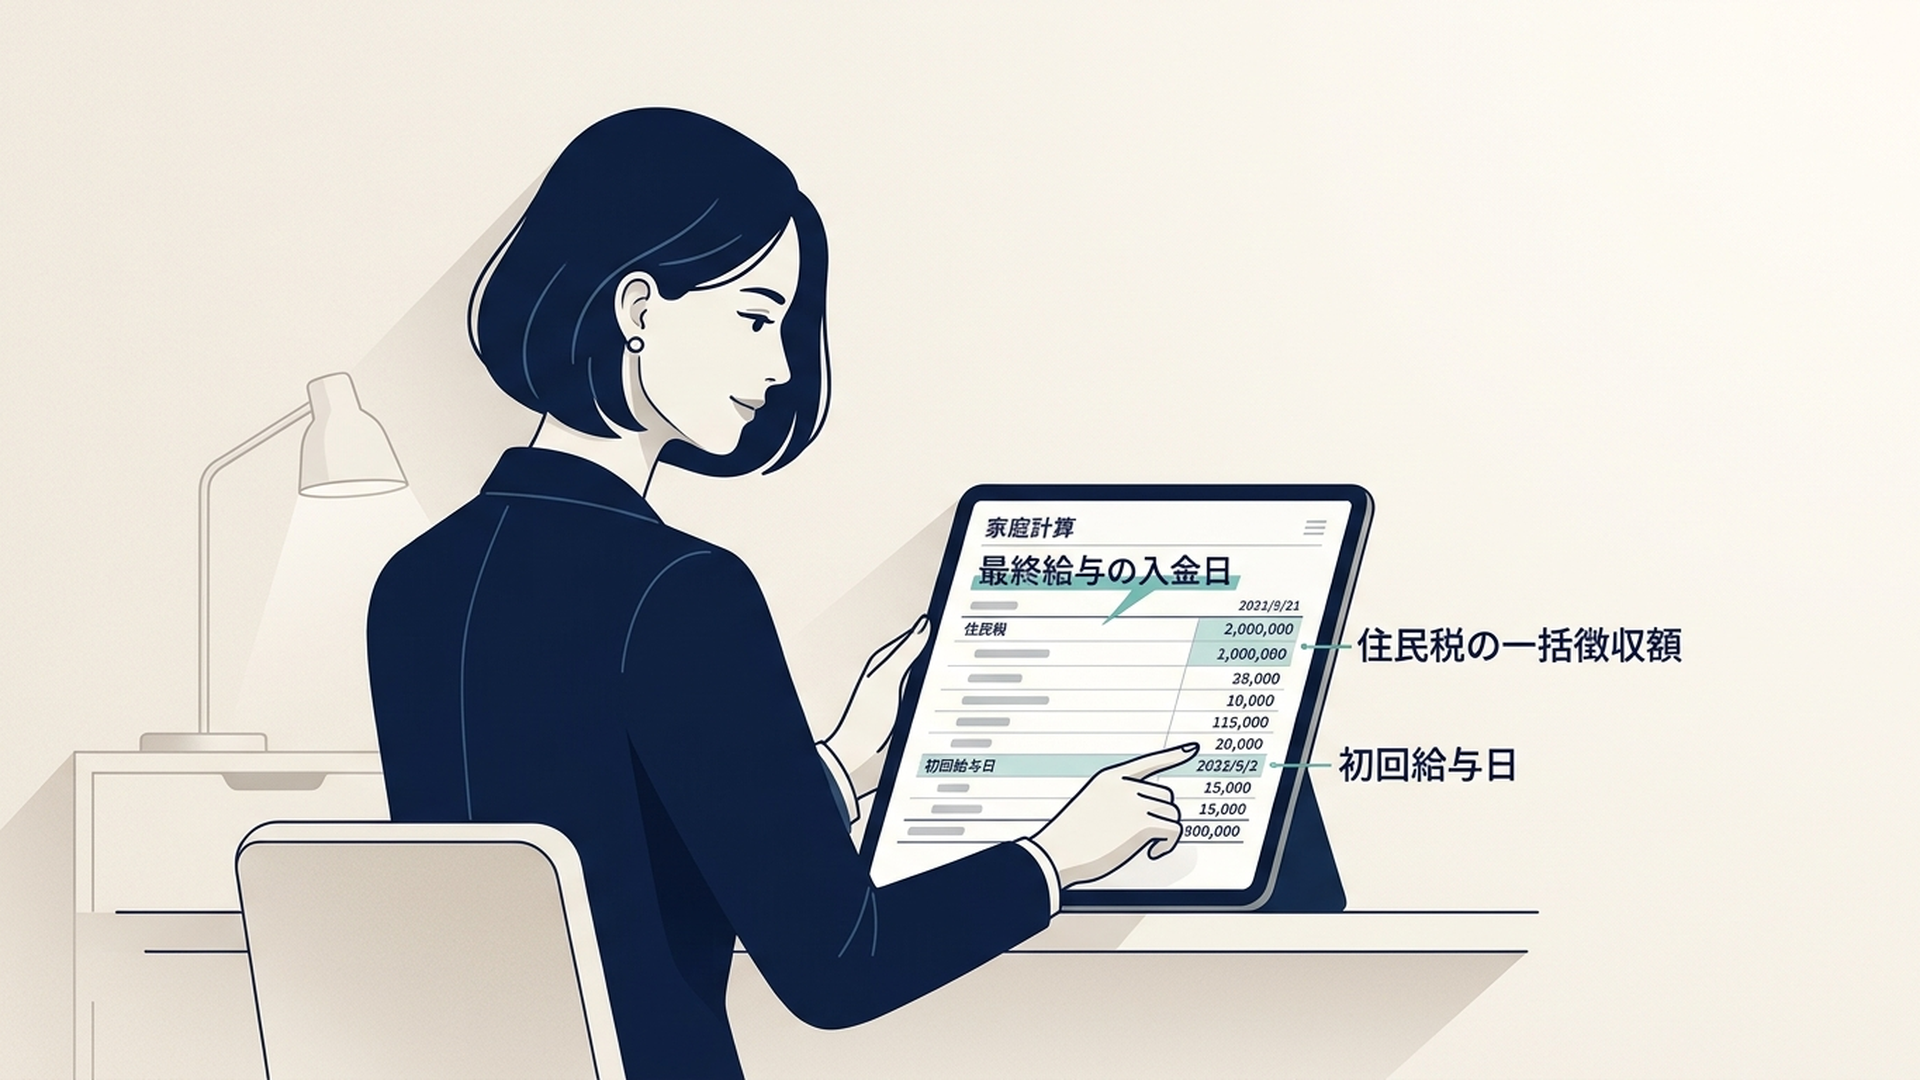
まず確認したいのは、税額が落ち着くまでの間に、支払日に必要な残高を確保できるかです。年間の家計が黒字でも、最終給与と初回給与の間で不足することがあります。
ここでは、一括徴収による影響を、架空の数字で確認します。実在の相談事例や、標準的な税額を示すものではありません。
架空例:住民税8万円の一括徴収で3万円不足する場合
3月末退職・4月入社で、前職の最終給与が3月25日、転職先の初回給与が4月25日と仮定します。前職の給与は当月払いで、以後の追加支給はないものとします。
最終給与は、所得税・社会保険料等を控除済みで、住民税だけを引く前の金額が24万円とします。そこから未徴収の住民税8万円を一括徴収する例です。
時点・項目 入出金 残高
最終給与の入金直前 預金10万円 10万円
3月25日・最終給与 24万円−住民税8万円=16万円入金 26万円
4月24日まで 生活費・引っ越し費用で29万円支出予定 3万円不足
4月25日・初回給与 仮に22万円入金 入金前の不足への対応が必要
4月25日に給与が入っても、それより前に29万円を払うなら、手元の26万円では3万円足りません。課題は、その日までの不足をどう埋めるかです。
この8万円は最終給与で支払い済みなので、同じ年度の残額として後日の家計表にもう一度計上しないようにします。税金の支払いを備える際は、二重に数えないことも大切です。
また、最終給与が翌月払いの会社なら、入金の順序も変わります。例の金額をまねるより、自分の給与日と納付日へ置き換えることに意味があります。
退職前に確認するのは、残額・振込額・初回給与日
住民税の税額通知書、直近の給与明細、転職先の労働条件通知書などを用意して、次の項目を確認してください。
- 最終給与の振込日と、住民税などを引いた後の振込見込額。
- 住民税の一括徴収額と、その後に残る税額。
- 転職先の初回給与日と、初月の日割り・控除の見込み。
- 本人納付がある場合の納期限と納付額。
- 翌年6月、その次の6月に基準となる所得年。
すべての税額を自分で計算し切る必要はありません。会社には振込見込額と徴収方法を、自治体には通知された税額や納付方法を確認すると、役割を分けて整理できます。
社会保険料も手取りに影響するので、「額面から所得税と住民税だけ引いた金額」を入金予定にしないようにしましょう。初月の控除が分からないときは、給与担当者への確認が役立ちます。
支払いが難しいときは、納期限前に相談する
住民税を払うと生活費が不足する場合は、自治体の納税相談窓口へ早めに連絡してください。収入が減っただけで、自動的に税額が変更されたり、納期限が延びたりするわけではありません。
足立区の「現在、収入が全くないが住民税は払わなければいけないのか。免除されないのか。」は、現在無収入という理由だけでは免除されない一方、納付困難なら納税の猶予などを受けられる場合があると説明しています。
分割納付の相談、徴収の猶予、減免は、それぞれ条件や手続きが異なります。納税通知書に加え、収入・預金・生活費・次の給与日を整理し、認められる手続きと支払条件を確認しましょう。
元記事にも分割納付の相談が登場しますが、電話をすれば希望額がそのまま認められるとは限りません。個別の事情について自治体の判断を受ける必要があります。
考察:一時的な3万円不足と、毎月3万円の赤字は違う
私が転職前の家計で重視したいのは、「移行中の資金不足」と「転職後も続く赤字」を分けることです。年収の差額だけでは、この二つを見分けられません。
架空例の3万円不足は、一括徴収や給与日の組み合わせで生じています。その後の通常月に収支が合うなら、手元資金や支払い時期を確認することが主な課題になります。
一方、住民税が新しい所得に切り替わった後も毎月3万円足りないなら、給与条件や生活費そのものを見直す必要があります。「いずれ税金が下がるから」と待つだけでは、家計は安定しません。
2026年10月転職の時系列で見たように、転職後の給与水準が丸1年分入る住民税は、2028年6月からの分です。翌年6月の減少額だけを見て、将来の家計まで判断するのも早過ぎる場合があります。
私としては、働く環境を改善する選択を、お金の不安だけで諦めてほしくありません。そのためにも、転職の良し悪しと、税金を払う時期の問題を整理しておくことが役立つと考えます。
今の仕事がつらいとき、数年先の制度まで調べるのは大変ですよね。まずは「最後にいくら入るか」「次の給与までにいくら出るか」の二つからで大丈夫です。
転職後の所得税は、給与天引きの変化と年間の精算を確認します。住民税は前年所得に基づくため、翌年6月の切り替えに加え、年の途中の転職なら翌々年6月も見通しておきましょう。
税額の反映時期と実際の支払日が分かれば、準備すべき金額も具体的になります。提示年収だけで結論を出さず、給与明細・税額通知書・入金予定をつなげて、自分の生活を守る判断にしてください。
よくある質問
転職で年収が下がったのに、住民税が変わらないのはなぜ?
原則として前年の所得を基に決まるためです。転職後すぐに、その月の給与額に合わせて再計算する仕組みではありません。
年収が下がれば、年末調整で所得税は必ず戻る?
必ず戻るわけではありません。年間の税額と源泉徴収済みの合計額との差によって、還付か追加徴収かが決まります。
最後の給与で住民税を一括徴収したら、支払いは終わり?
一括徴収された対象年度の残額は支払い済みです。6月から始まる新年度分は別なので、天引きや納税通知書を確認してください。
この記事は、どの資料を確認して書いている?
2026年11月6日に、ココザス株式会社の元記事と、国税庁の「税額表の種類と使い方」「中途就職者の年末調整」「年末調整の対象となる人」などを確認しました。
住民税については、東京都主税局の「特別徴収にかかる手続きについて」、大田区・中野区の住民税の案内、足立区の無収入時の納税に関する回答を参照しています。元記事の問題提起と、公的資料による制度説明、本文の架空例・筆者の考察を区別して整理しました。
税額や控除は対象年分の制度によって変わるため、最新の取扱いは国税庁や自治体の公式案内で確認してください。本稿は転職前後の家計確認のための一般的な解説であり、税理士等による個別の税務判断・監修を受けた記事ではありません。
執筆:夏目結衣(若手専門転職アドバイザー)
コメント