転職で年収を高く言ってしまったら、対象年と正しい金額を確認し、応募窓口へ訂正内容と理由を早めに伝えましょう。
前年の実績、現在の給与条件から計算した年額、今年の見込みは、それぞれ違う数字です。この記事では、すぐに使える訂正メールから、源泉徴収票の確認方法、内定承諾後・入社後の対応まで順番に整理します。
こんにちは!転職アドバイザーの夏目結衣です。毎日遅くまでの残業や、しんどい人間関係…本当にお疲れ様です。
私もかつて「このままでいいのかな」と悩みながら、限界まで無理をして働いていた時期があるので、そのモヤモヤ痛いほどわかります。このブログでは、キレイごと抜きのリアルな葛藤や、エージェント業界のぶっちゃけ話も交えながら、あなたが自分らしい働き方を見つけるためのヒントを親身にお届けしますね!
なお、夏目結衣は読者に寄り添うための執筆名・人物設定です。本記事の判断根拠は公開資料であり、上の自己紹介を含む人物設定や、架空の相談実績を根拠とした解説ではありません。
年収を高く言ってしまったら?まず使える訂正メール例文
対応は、資料を確認する、応募窓口へ連絡する、訂正が共有されたか確かめるという3手順です。直接応募なら採用担当者、エージェント経由なら担当者へ伝えます。
- 資料確認:何年の、どの種類の年収を聞かれたのかを確認し、回答した数字と照合する。
- 訂正連絡:対象年、訂正前後の金額、根拠、実際の理由、希望年収の変更有無を伝える。
- 共有確認:応募情報が修正されたか、エージェント経由なら企業へ訂正が届いたかを確認する。
以下は、前年の給与収入実績を誤って回答した場合の代表例です。金額と事情はすべて架空なので、確認できた事実に置き換えて使ってください。
前年実績を間違えた場合の訂正メール
件名:面接時にお伝えした年収の訂正/氏名株式会社〇〇
採用ご担当者様お世話になっております。〇月〇日に面接を受けました、〇〇です。面接でお伝えした2025年の給与収入実績について、訂正がありご連絡いたしました。500万円と回答しましたが、2025年分の源泉徴収票の「支払金額」を確認したところ、正しくは460万円でした。賞与額を資料で確認せず、実際より多く見積もって回答してしまいました。確認不足により不正確な情報をお伝えしたことを、お詫び申し上げます。転職先での希望年収520万円に変更はございません。今回の訂正対象は、2025年の給与収入実績です。貴社の〇〇業務に、これまでの△△の経験を生かして取り組みたいと考えております。お手数をおかけしますが、応募情報の修正をお願いいたします。確認に必要な資料がございましたら、提出方法をご案内いただけますと幸いです。何卒よろしくお願いいたします。氏名
理由が違う場合は、「賞与を多く見積もった」という部分をそのまま使わないでください。意図的に高く伝えたのに計算ミスと説明すると、金額だけでなく訂正理由にも誤りが増えてしまいます。
また、応募先で実現したい仕事も、自分の言葉に直しましょう。長い志望動機を付け足す必要はなく、訂正の用件が埋もれない程度で十分です。
資料が手元にない場合は、確認中と先に伝える
正確な金額をすぐ確認できないときは、推測した数字で再回答せず、確認中であることと次の連絡予定を伝えます。
面接でお伝えした2025年の給与収入実績について、回答額に誤りがある可能性が分かりました。現在、源泉徴収票と賞与明細を確認しております。資料を確認せず概算で回答したことをお詫び申し上げます。正確な金額と理由は、〇月〇日までに改めてご連絡いたします。お手数ですが、先にお伝えした金額は確認中としてお取り扱いいただけますと幸いです。
すでに誤りが確定しているなら、「誤りがある可能性」ではなく「誤りがあることが分かりました」と書きます。連絡予定日は、資料の再発行などに必要な時間を踏まえて設定してください。
私がこの段階で大切だと考えるのは、完璧な謝罪文を作ることより、相手がどの情報を修正すればよいか分かることです。メールを書いたら、対象年と金額が一目で読み取れるかを見直しましょう。
計算ミス・見込み額・故意の申告で、訂正の説明はどう変わる?
訂正理由は、金額が食い違った経緯によって変わります。実績額を間違えた場合、見込み額の前提を説明しなかった場合、故意に高く伝えた場合を同じ文章で処理しないことが重要です。
株式会社JACリクルートメントは、「転職で年収金額を間違えて伝えたら?年収は盛ると知られる?適切な対処法」を2024年12月2日に公開し、2026年7月3日に最終更新しています。2026年11月4日に確認した同記事は、早期の修正、理由と謝罪、現在年収・希望年収の明確化、応募意欲の説明、嘘を重ねないことの5点を挙げています。
同記事の「転職の年収を間違えたとき(盛る・少ない)の対処ポイント5つ」、特にポイント1では、口頭だけでなくメールなどで金額を伝えることも勧めています。ただし、更新前後の変更内容までは確認できないため、ここでは新たなニュースではなく、訂正対応の実務解説として扱います。
その助言を実際の連絡へ落とし込むと、次のように整理できます。以下の数字と文言は、違いを説明するための架空例です。
状況 まず確認する資料・情報 訂正理由の書き方
前年実績を500万円と回答したが、正しくは460万円 対象年分の源泉徴収票、必要に応じて給与・賞与明細 「賞与額を資料で確認せず、多く見積もって回答しました」など、実際の誤りを説明する
昇給後の年額換算500万円を、前年実績のように伝えた 昇給後の給与条件、賞与の想定、前年実績 「500万円は昇給後の年額換算であり、その前提の説明が不足していました」と区分を補う
実績460万円と知りながら500万円と回答した 実績資料と、面接で回答した内容 「実際より高い金額を申告しました」と認め、計算ミスに置き換えない
見込み額の説明不足なら、何が未確定だったかを補う
例えば、現在の月給と想定賞与から500万円と計算していたなら、その数字が前年実績なのか、今後の報酬水準なのかを確認します。数字そのものより、数字に付ける説明が不足していた可能性があります。
その場合は、「500万円は現在の給与条件をもとにした年額換算で、未確定の賞与を含みます。2025年の給与収入実績は460万円です」と整理できます。
ただし、面接では前年実績を聞かれていたのに、後から「年額換算のつもりだった」と都合よく説明を変えるのは避けましょう。質問と回答の記録に沿って、実際の経緯を伝えることが前提です。
故意に高く言った場合は、理由まで取り繕わない
意図的な申告なら、例えば「実際より高く評価していただきたい気持ちから、事実と異なる金額をお伝えしました。不適切な申告をしたことをお詫び申し上げます」と説明できます。
この対応で選考継続が保証されるわけではありません。それでも、資料で確認できる数字と説明を一致させることが、その後の質問に誠実に答える土台になります。
私の見方では、この3ケースの違いは、単に謝罪の強さを変える話ではありません。実績の誤りなら数字を直し、前提の不足なら区分を補い、故意の申告なら行為そのものも認めるという、訂正対象の違いです。
正しい年収はどう確認する?前年実績と当年分の源泉徴収票の違い
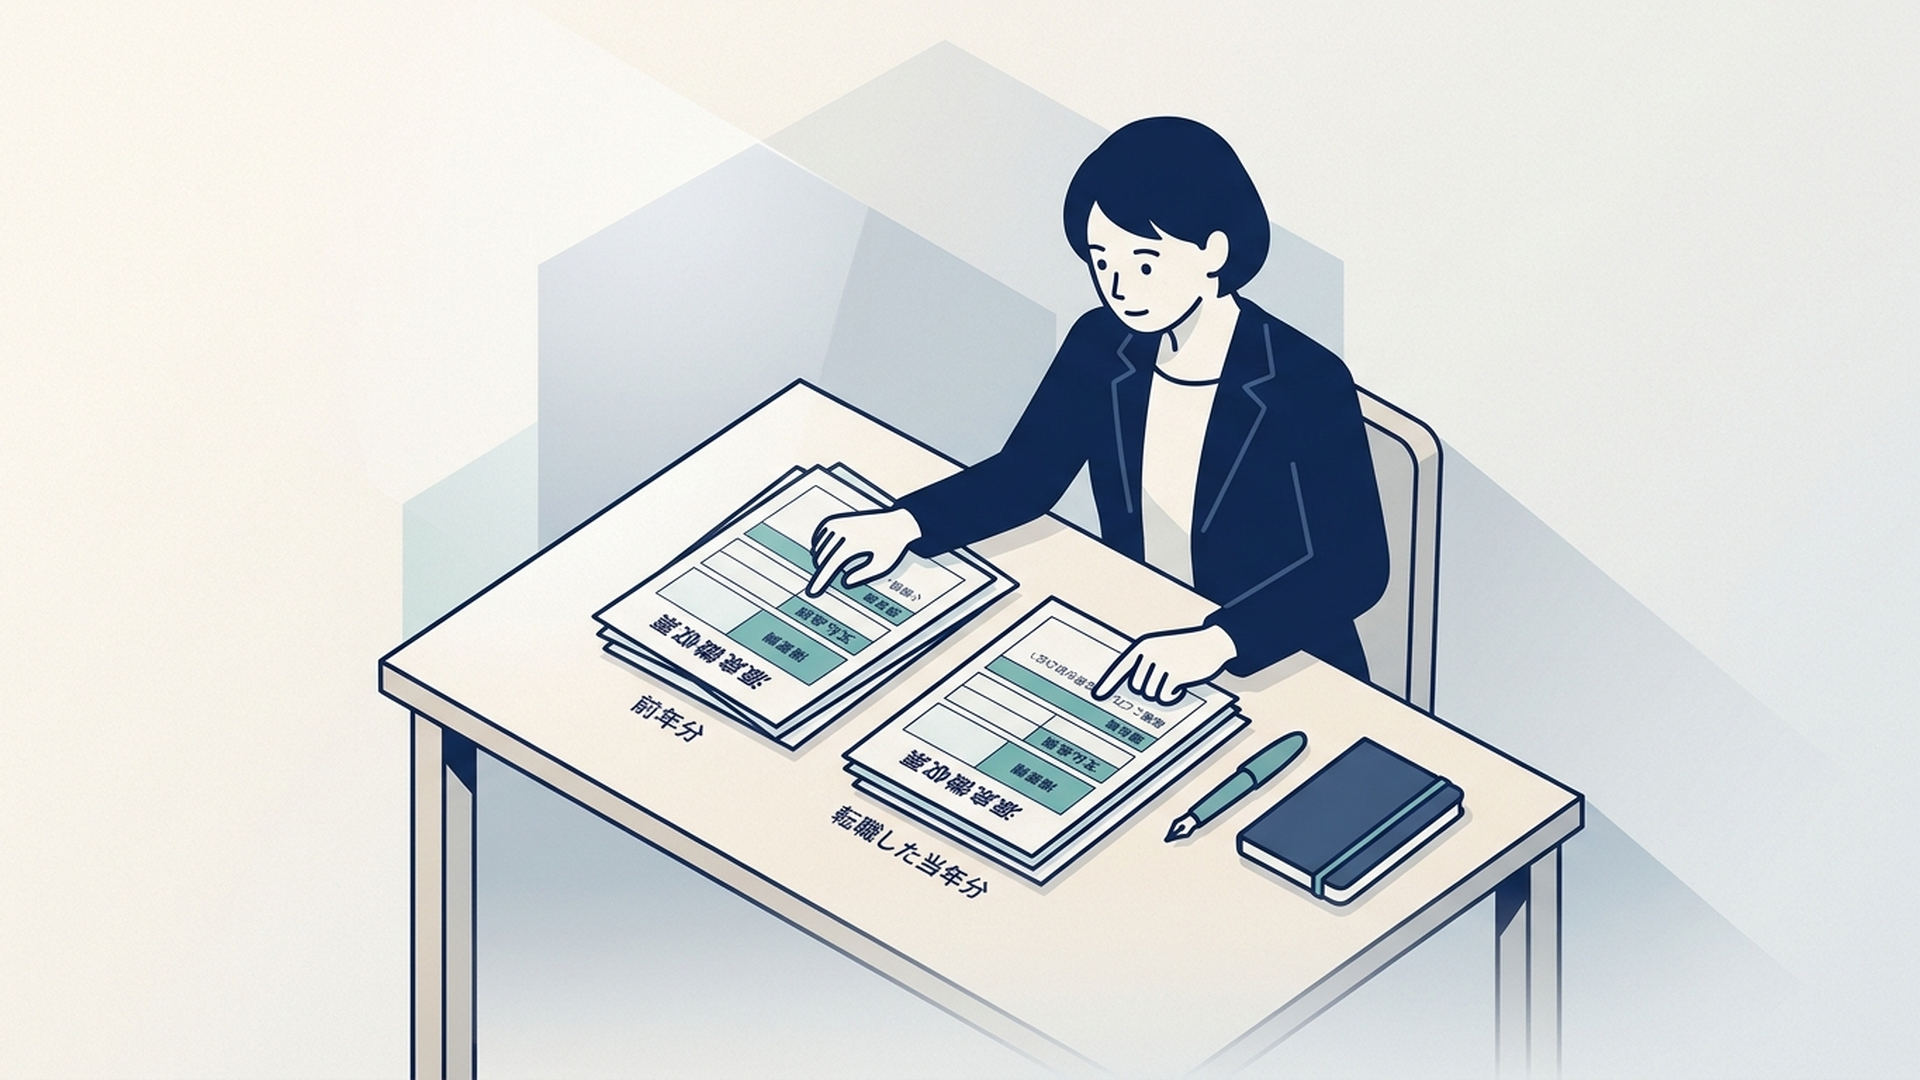
前年の給与収入実績は、その年分の源泉徴収票の「支払金額」が基本的な確認箇所です。一方、転職先で年末調整に使う前職の源泉徴収票は、基本的に転職した年の前職給与を確認するためのものです。
この違いを押さえると、「提出した書類と面接で話した年収が違う」という場面でも、比較する期間を整理できます。
前年実績・現在の年額換算・今年の見込みを分ける
2026年11月時点で転職活動をしているなら、2025年の給与収入実績、現在の給与条件の年額換算、2026年の見込み額は別々に確認します。
2025年の実績が460万円でも、2026年に昇給していれば、現在の条件から計算した年額は変わります。また、昇給前の月も含む2026年の見込み額は、現在の月給を12倍した額とは一致しないことがあります。
応募先の質問が「現在年収はいくらですか」だけで曖昧なら、「前年実績と、現在の給与条件の年額換算のどちらをお伝えすればよろしいでしょうか」と確認して構いません。
前年実績には対象年を、年額換算には計算時点と内訳を、見込み額には未確定部分を添えます。ここをそろえると、単に金額を言い直すよりも認識の違いを解消しやすくなると考えます。
支払金額は、手取りや給与所得控除後の金額と違う
源泉徴収票を見るときは、口座への振込額である手取りや、「給与所得控除後の金額」と取り違えないようにします。給与収入実績の確認では、まず「支払金額」を見ます。
国税庁の「令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」では、「第2 給与所得の源泉徴収票(給与支払報告書)」の作成方法で、支払金額などの記載を説明しています。2025年の実績を確認する場合は、令和7年分の資料と手元の票を対応させて見てください。
給与明細の総支給額と支払金額が違う場合は、非課税手当などの集計範囲も確認します。国税庁の「No.2508 給与所得となるもの」の手当に関する説明では、一定の通勤手当が非課税となることが示されています。
したがって、非課税通勤手当を含む総支給額の合計を、そのまま源泉徴収票の支払金額と同じものとして扱わないことが大切です。通勤手当を一律に全部除くのではなく、明細の課税・非課税の区分を確認しましょう。
源泉徴収票が複数あるときは、前職分の二重計上に注意
同じ年に転職している場合、転職先の源泉徴収票には前職分が通算されていることがあります。複数枚あるからといって、支払金額をそのまま合計するのは避けてください。
確認するのは、支払金額と摘要欄です。国税庁の令和7年分の同手引では、「第2」の「摘要」欄の説明に、中途就職者について前職分を通算した場合の記載事項が示されています。
前職の名称や給与等の金額などを照合し、前職分がすでに含まれていれば、同じ金額を再び足さないようにします。摘要欄だけで判断できなければ、発行元の給与担当者へ通算の有無を確認してください。
年末調整で提出する当年分は、前年年収の証明とは限らない
国税庁の「No.2674 中途就職者の年末調整」は、令和8年4月1日現在の法令等に基づく「手続き」で、就職前にその年中に他社から受けた給与を確認すると説明しています。一定の前職給与を含めて年末調整する際、その金額等を前職の源泉徴収票などで確認する仕組みです。
例えば2026年中に転職した場合、年末調整のために提出する前職の2026年分の票は、前職での年途中までの給与を示すことがあります。これを2025年の通年実績と比べて、直ちに「申告と違う」と判断することはできません。
大切なのは、書類の名称だけでなく、対象年と含まれる給与の範囲を見ることです。税務手続きの提出資料と、採用時に確認された前年実績を混同しないようにしましょう。
面接後・内定後・承諾後・入社後は、誰にどう連絡する?
どの段階でも、最初の行動は応募時の説明を訂正することです。ただし、内定承諾後や入社後は、それに加えて、すでに示された条件や契約の扱いを確認する必要があります。
連絡では、選考の進行状況も伝えましょう。「最終面接前」「回答期限は〇月〇日」「〇月〇日に承諾済み」などが分かれば、担当者も確認の優先順位を判断しやすくなります。
面接後は、次に聞かれるまで待たずに連絡する
面接後に誤りが分かったら、次回の面接を待たず、普段の連絡窓口へ伝えます。担当者が電話に出ない場合も、メールで訂正内容を残せます。
電話で話す場合は、「年収の回答について訂正があります」と用件から入り、対象年、正しい金額、理由を簡潔に伝えましょう。その後、同じ内容をメールで送り、数字を確認できる状態にします。
内定後は、提示条件と回答期限の確認を加える
内定後なら、「訂正内容を踏まえ、提示条件について確認が必要かをご教示ください」と依頼します。回答期限が近い場合は、その日付も記載してください。
確認に時間がかかるなら、「確認完了まで回答期限を延長いただくことは可能でしょうか」と相談できます。自分だけの判断で期限を過ぎず、変更する場合は合意を確認しておきましょう。
内定承諾後は、事実の訂正と契約上の確認を分ける
承諾済みの場合は、その事実を隠さず採用担当者へ伝えます。まずは誤った回答を修正し、必要な資料の提出方法を確認してください。
そのうえで、「承諾済みの条件や入社手続きについて、今回の訂正に伴う確認事項があるか」を尋ねます。応募情報の修正だけで話が終わるのか、条件の再確認が必要なのかは、企業の返答を確認する必要があります。
条件変更を求められたら、変更前後の内容と理由を文書で受け取りましょう。謝罪と引き換えに、その場で給与の減額や辞退へ同意する必要はありません。
入社後は、人事への訂正と税務手続きをそれぞれ進める
入社後に気づいた場合は、人事担当者や採用時の窓口へ、入社前のどの回答を訂正するのかを伝えます。上司への報告が必要かも、社内の案内に沿って確認してください。
年末調整の書類提出も必要なら、訂正連絡とは別に、指定された手続きを進めます。税務担当者への資料提出だけで、採用時の申告内容まで修正されたとは限りません。
エージェント経由の場合は、担当者に企業への訂正共有を依頼し、完了の連絡を求めます。登録画面を自分で直すだけで終わらせず、企業へ渡った情報まで対応されたかを確認しましょう。
年収の過大申告で内定取り消し・解雇になる?希望年収は下げるべき?
選考への影響はあり得ますが、差額だけで内定取り消しや解雇が自動的に決まるわけではありません。故意だったか、採用判断との関係、契約の成立状況などを踏まえる必要があります。
「少額なら問題ない」「正直に言えば必ず許される」という線引きもできません。結果を予測することと、誤った情報を訂正することは分けて考えましょう。
内定取り消しの有効性は、個別事情で判断される
厚生労働省の「採用の内定・内々定について、取消や辞退する場合の注意点」は、採用内定によって労働契約が成立したと認められる場合、内定取り消しには労働契約法第16条の規定が適用されると説明しています。客観的な合理性と社会通念上の相当性が問題になるため、企業が自由に取り消せるという理解は正確ではありません。
ただし、これは年収を高く申告しても取り消しが無効になる、という意味ではありません。今回の申告が採用や条件決定にどう関係したかなど、個別の検討が必要です。
入社後の解雇についても、厚生労働省の「労働契約の終了に関するルール」は、労働契約法第16条による制限を説明しています。有期契約の途中の解雇については、第17条の別の制約も示されています。
内定取り消し、解雇、条件変更を具体的に告げられたら、通知やメール、応募書類、条件通知書などを保存してください。理由と適用日を確認し、総合労働相談コーナーや弁護士などへ個別事情を相談することが考えられます。
希望年収は、実績の訂正とは別に相談する
前年実績460万円に対して希望年収520万円であること自体は、実績額を偽っていることにはなりません。希望年収は、転職先で望む条件だからです。
訂正のおわびとして機械的に希望額を下げる必要はありませんが、企業がその希望を受け入れるかは別の問題です。応募先で担う役割、生かせる経験、給与制度に沿って話し合います。
ここで準備したいのは、「前職がいくらだったか」に加え、「どの仕事にどの経験を生かせるか」という説明です。生活上の最低条件も自分の中で整理しておくと、不安から受け入れられない条件を約束することを防げます。
訂正後に信頼を立て直すには?説明と記録をそろえる
私が訂正後に重視したいのは、謝罪の回数よりも、確認事項に正確に答えられる状態です。追加質問のたびに金額や理由が変わると、相手は改めて情報を確認しなければなりません。
そのため、手元に残すメモは「対象年・金額・実績か見込みか・根拠資料」を一組にします。複数社へ応募しているなら、応募先ごとに回答日と訂正状況も残しておきましょう。
訂正を送った後は、相手の確認がどこまで進んだかを見る
私見ですが、訂正は「送信した」で完了とせず、「受け取られた」「応募情報へ反映された」「条件の確認が必要なら回答を得た」という段階で考えると、対応漏れを見つけやすくなります。
ただし、返信を急かすために何度も連絡する必要はありません。次の面接や承諾期限が近い場合に、その日程を添えて受領確認を行うのが現実的です。
企業が提示条件を見直すと回答したなら、何を確認しているのか、いつ返答を得られるかを尋ねます。結果を待つ間も、こちらから新しい推測や説明を付け足さず、確認済みの情報を基準に対応しましょう。
過去の数字と将来の評価を、別々の根拠で説明する
今回のテーマで私が特に重要だと考えるのは、過去の収入は資料で確認し、将来の希望条件は仕事内容との関係で説明することです。両者を混ぜると、希望額を認めてもらうために実績を大きく見せたくなる構造が生まれます。
反対に、訂正の申し訳なさから希望条件をすべて手放してしまうと、転職後の生活や働き方を検討する材料が失われます。事実への責任を果たすことと、自分に必要な条件を考えることは両立できます。
早期に訂正しても、評価がどうなるかは自分では決められません。それでも、数字の根拠を示し、理由を取り繕わず、必要な確認に応じるという行動は選べます。
転職で年収を高く言ってしまったときは、質問された対象と資料を照合し、正しい金額と実際の理由を応募窓口へ伝えましょう。前年実績の確認と、転職した年の年末調整書類は、対象期間が違うことにも注意が必要です。
内定承諾後や入社後なら、応募情報の訂正に加えて、提示条件や契約上の確認事項を整理します。不安があっても、一度の連絡で全部を解決しようとせず、確認できた事実を正確に届けるところから進めていきましょう。
よくある質問
年収を数万円だけ高く言ってしまった場合も訂正が必要ですか?
実績額として伝えた数字に誤りがあるなら、確認できた金額を伝え直しましょう。「約〇万円」と概算で答えた場合は、その前提と正確な額を補足し、故意の過大申告と同じ説明にしないことが大切です。
訂正メールに源泉徴収票を添付したほうがよいですか?
最初の連絡では、対象年、確認した欄、正しい金額を明示し、必要な資料と提出方法を尋ねる形にできます。添付を求められた場合は、企業が指定する提出先や方法に従ってください。
面接で「現在年収」としか聞かれていない場合はどうしますか?
前年実績を求めていたのか、現在の給与条件の年額換算を求めていたのかを確認します。そのうえで、自分が回答した数字の計算根拠を説明し、必要に応じて実績と見込みを分けて補足しましょう。
本記事は、2026年11月4日に確認した公開資料をもとにした実務解説です。メール例文・金額・相談場面は架空であり、個別の税務判断や法的判断を示すものではありません。
夏目結衣(若手専門転職アドバイザー・執筆上の人物設定)
コメント