転職で年収が下がるのが怖いときは、まず月の手取り減少額の上限を決め、提示条件から額面年収を確認しましょう。
通常月の生活だけでなく、転職初年度の費用と、昇給がなくても続けられる家計まで確かめることが大切です。この記事では、具体的な計算例を使って、内定承諾前に何を確認すればよいかを整理します。
こんにちは!このブログの案内役、夏目結衣です。「若手専門転職アドバイザー」は人物設定上の肩書きであり、実在する専門資格や相談実績を示すものではありません。
毎日遅くまでの残業や、しんどい人間関係……本当にお疲れ様です。「もう離れたい。でも、収入が減って生活まで苦しくなるのは怖い」という迷いを、気持ちの弱さだと責めなくて大丈夫ですよ。
この記事は、公表資料と仮想事例を分けて解説する生活実用記事です。個人の転職体験や支援実績を根拠にせず、確認できる制度と計算から、あなた自身の判断材料をつくっていきます。
転職で年収が下がる許容額は?月の必要手取りから逆算しよう
減収の許容額は、「年収の何%まで」という一律の基準では決まりません。まず、毎月の生活と必要な備えを維持するために、手取りがいくら必要かを出しましょう。
基本の計算式は、次のとおりです。
必要手取り=毎月の生活費+年払い費用の月割り+必要な積立額+残したい余裕額
現在の通常月手取りから、この必要手取りを差し引いた金額が、通常月に受け入れられる手取り減少額の目安になります。
ただし、転職で住居費などが変わる場合は、転職後の支出を使って計算してください。現在の家計をそのまま当てはめると、給与以外の変化を見落としてしまいます。
「年収の10%減まで」では判断しにくい理由
同じ月の手取り30万円でも、必要支出が29万円の人と23万円の人では、残るお金が違います。前者の余裕は1万円、後者は7万円です。
年収の減少率が同じでも、家賃、返済、家族への支援などが違えば、生活への影響は変わります。「ほかの人も受け入れているから」という理由では、自分の家計を守れるか判断できません。
私は、減収率は比較の補助に使い、最終的には支払いと必要な備えを終えた後に、いくら残るかで判断するのがよいと考えます。
必要支出を整理するときは、家賃や食費だけで終わらせないでください。更新料、保険の年払い、帰省費、家電の買い替えなど、毎月ではなくても発生する費用を拾うことが大切です。
積立についても、「今すぐ払わないから不要」とは限りません。教育費や生活の予備資金など、何のためのお金なのかを分ければ、減らせる部分と守りたい部分が見えてきます。
月の手取り上限と、額面年収の下限は別に確認する
必要手取りが分かったら、その金額を満たす給与条件を確認します。ここで初めて、月給や賞与の提示内容から、受け入れられる額面年収を考えます。
手取りから額面への換算は、扶養状況、税金、社会保険料、賞与の配分などで変わります。同じ額面年収でも、通常月に使えるお金が同じとは限りません。
そのため、「年収がこの金額なら手取りも十分なはず」と決めつけず、月給と賞与を分けて見積もりましょう。賞与への依存が大きい条件なら、通常月の不足をどう補うかも必要です。
企業に確認するのは、給与の内訳、支給時期、加入制度などです。個人の控除条件による手取りまで、企業が確約できるとは限りません。
手取りが月3万円下がるとどうなる?3条件で家計を比較
通常月に黒字でも、転職初年度まで黒字になるとは限りません。通常月・初年度・昇給なしの翌年を、同じ仮想事例で比べてみましょう。
以下の金額は、計算方法を示すための仮定です。特定の額面年収に対応する手取りや、実在する企業の待遇を示していません。
仮想事例の前提をそろえる
現在の通常月手取りは32万円、転職後は29万円とします。転職後の29万円には、前年所得に基づく住民税など、当面の給与控除を織り込んだと仮定します。
現在の生活費は月23万円ですが、転職で社宅を離れ、住居費の自己負担が月1万円増える設定です。転職後は、生活費24万円、年払い費用の月割り2万円、必要な積立2万円で、毎月28万円を確保します。
確認する条件 収入と必要額の仮定 結果
通常月 手取り29万円-必要額28万円 月1万円の余裕
入社から最初の12カ月 月給手取り348万円+賞与手取り10万円-必要額336万円-一時費用25万円 年間3万円の不足
昇給なしの翌12カ月 月給手取り348万円-必要額336万円。賞与・一時費用はゼロ 年間12万円の余裕
初年度の計算は、29万円×12カ月+10万円-28万円×12カ月-25万円です。通常月に1万円残っても、転職時の一時費用まで含めると3万円不足します。
ここでいう初年度は、入社から12カ月間です。税金の計算で使う1月から12月までの期間とは異なります。
また、翌12カ月も手取り29万円とするのは、比較のための固定仮定です。住民税や社会保険料などの変化を予測した数字ではなく、実際には控除額が分かった時点で更新します。
月2万円の積立は、消費支出ではありません。「3万円不足」とは、その積立を予定どおり確保するために、別の手元資金から3万円を補う必要があるという意味です。
この条件なら、手取り減少額の上限は月3万円
必要額28万円に加え、通常月に最低1万円を残したいなら、必要手取りは29万円です。現在の32万円との差から、この人が設定した手取り減少額の上限は月3万円になります。
この仮想事例では、通常月の手取り減少額の上限は3万円。ただし、初年度は別途3万円の補填が必要です。
もっとも、月1万円の余裕は、支出が月1万円増えればなくなります。私なら、この数字だけで「安心して承諾できる」とは評価せず、予備資金と今後の支出予定まで確認します。
なお、初年度の賞与10万円が未確定なら、賞与ゼロでも計算しましょう。その場合の不足は13万円になり、必要な補填額が変わります。
承諾・再交渉・見送りは、何を境目に考える?
この事例で承諾を検討できるのは、月1万円の余裕で本人が納得でき、初年度の不足を補っても必要な予備資金が残り、転職目的の改善も確認できた場合です。
給与条件の再交渉をしたいのは、通常月の余裕が本人の最低条件に届かない場合です。基本給や手当の見直しが可能かを相談し、初年度だけの問題なら、入社時期や転居費用の補助なども確認材料になります。
見送りを検討したいのは、通常月から必要額を下回り、未確定の賞与や昇給だけで赤字を埋める条件です。不足を借り入れで補う必要があるなら、その返済を含めても家計が続くか、さらに慎重な確認が必要です。
初年度3万円の不足があるだけで、一律に見送る必要はありません。一時的な不足を補える家計と、毎月不足が積み上がる家計を分けることが、判断のポイントです。
住民税・初回給与・退職後の保険料は、どう準備する?
転職資金は、年間の黒字・赤字だけでは決まりません。給与が入る前に支払いが来ても対応できるよう、日付順の口座残高を確認しましょう。
年収が下がっても、住民税はすぐ同じ割合では下がらない
墨田区が2026年3月23日に更新した説明によると、住民税は前年中の所得を基準に計算され、翌年に課税されます。退職で給与天引きができなくなると、自分で納めるための通知が届く場合があります。
転職後の給与が下がったからといって、直後の住民税も同じ割合で下がるとは見込まないでください。現在の税額通知と、退職・転職時の徴収方法を確認して、資金計画に入れます。
手取りの見積もりに給与天引きの住民税を含めたなら、その同じ分を生活費へ重ねて加える必要はありません。一方、自分で納める分が手取り計算に入っていなければ、別途支出に計上します。
「給与から引かれるもの」と「自分で口座から払うもの」を分けると、二重計上と計上漏れを防ぎやすくなります。徴収方法の切り替えは、前職・転職先の給与担当者と自治体へ確認しましょう。
初回給与までの必要資金は、入金日から計算する
前職の最終給与日、転職先の締め日・支払日、初回給与の対象期間を確認します。初回が日割りなら、入金されても通常月と同じ金額を受け取れるとは限りません。
仮に、前職の最終入金が3月25日、転職先の初回入金が5月25日で、その間に別の入金がないとします。必要な支払い・積立が2カ月分の56万円、一時費用25万円、別に残したい予備資金30万円なら、用意したい金額は111万円です。
この111万円は、誰にでも必要な推奨額ではありません。実際の支払日、前職からの入金、初回給与の金額によって変わる、資金繰りの例です。
また、56万円を初年度の年間必要額へもう一度足すわけではありません。年間収支で全体の過不足を確認し、日付順の残高で途中の資金不足を確認する、という役割の違いがあります。
入社まで空白期間があるなら、健康保険と年金も確認する
退職から入社まで期間が空く場合は、その間の健康保険と年金の手続き・負担を確認してください。会社の給与天引きが止まることと、保険料負担がなくなることは別です。
協会けんぽは、退職後の健康保険として、任意継続、国民健康保険、家族の健康保険の被扶養者という選択肢を案内しています。加入条件があり、国民健康保険料は前年所得や世帯人数、自治体などによって異なります。
任意継続と国民健康保険は、名称だけで有利・不利を決めず、本人の条件で保険料を確認しましょう。被扶養者になれるかも、家族の勤務先や加入先への確認が必要です。
日本年金機構によると、退職後しばらく次の会社に入らない場合などは、国民年金第1号への切り替えが必要になります。配偶者の扶養に入る場合には第3号となるケースもあり、自分が該当する区分を確認する必要があります。
20歳以上60歳未満の人は、とくに退職日と入社日を伝えて、切り替えと納付対象月を確認しておくと安心です。空白期間の日数だけで、保険料を自己流に日割り計算しないようにしましょう。
空白期間の保険料が発生するなら、先ほどの仮想事例にも追加します。例の25万円に含めていない費用まで、計算済みだと思わないことが大切です。
福利厚生がなくなる分も、生活費に入れる
社宅、食事補助、会社負担の通信費など、今利用している制度を確認しましょう。退職で失うと自己負担が増えるものは、給与とは別に家計へ反映します。
仮想事例では、社宅を離れることで生活費が月1万円増えました。そのため、手取りの減少は3万円でも、生活費・年払い費用・積立を確保した後の余裕は、現在の5万円から1万円へ4万円減ります。
私は、福利厚生を何でも金額換算する必要はないと考えます。ただ、実際に使っていて、なくなると支払いが増えるものは、年収比較に欠かせません。
内定承諾前に何を確認する?年収の内訳と初年度条件
内定承諾前には、求人票の想定年収から、自分に正式提示された条件へ比較の基準を切り替えましょう。通常の1年間と、入社直後の支給条件を分けて確かめます。
年収が下がるのは、どの部分なのか
減収の理由は、基本給が下がることだけではありません。残業・夜勤の減少、役職手当の変更、成果報酬の有無など、どの部分が変わるのかを分解します。
仮に、固定的な年間給与400万円と成果報酬100万円で合計500万円だった人が、固定的な年間給与450万円の仕事へ移るとします。この場合、固定部分は50万円増えますが、以前の成果報酬を含む総額との比較では50万円減ります。
この違いを無視すると、安定性が増す条件も、固定給そのものが下がる条件も、同じ「年収ダウン」に見えてしまいます。私は、総額と固定部分の両方を見ることが大切だと考えます。
企業への質問は、金額と支給条件をセットにする
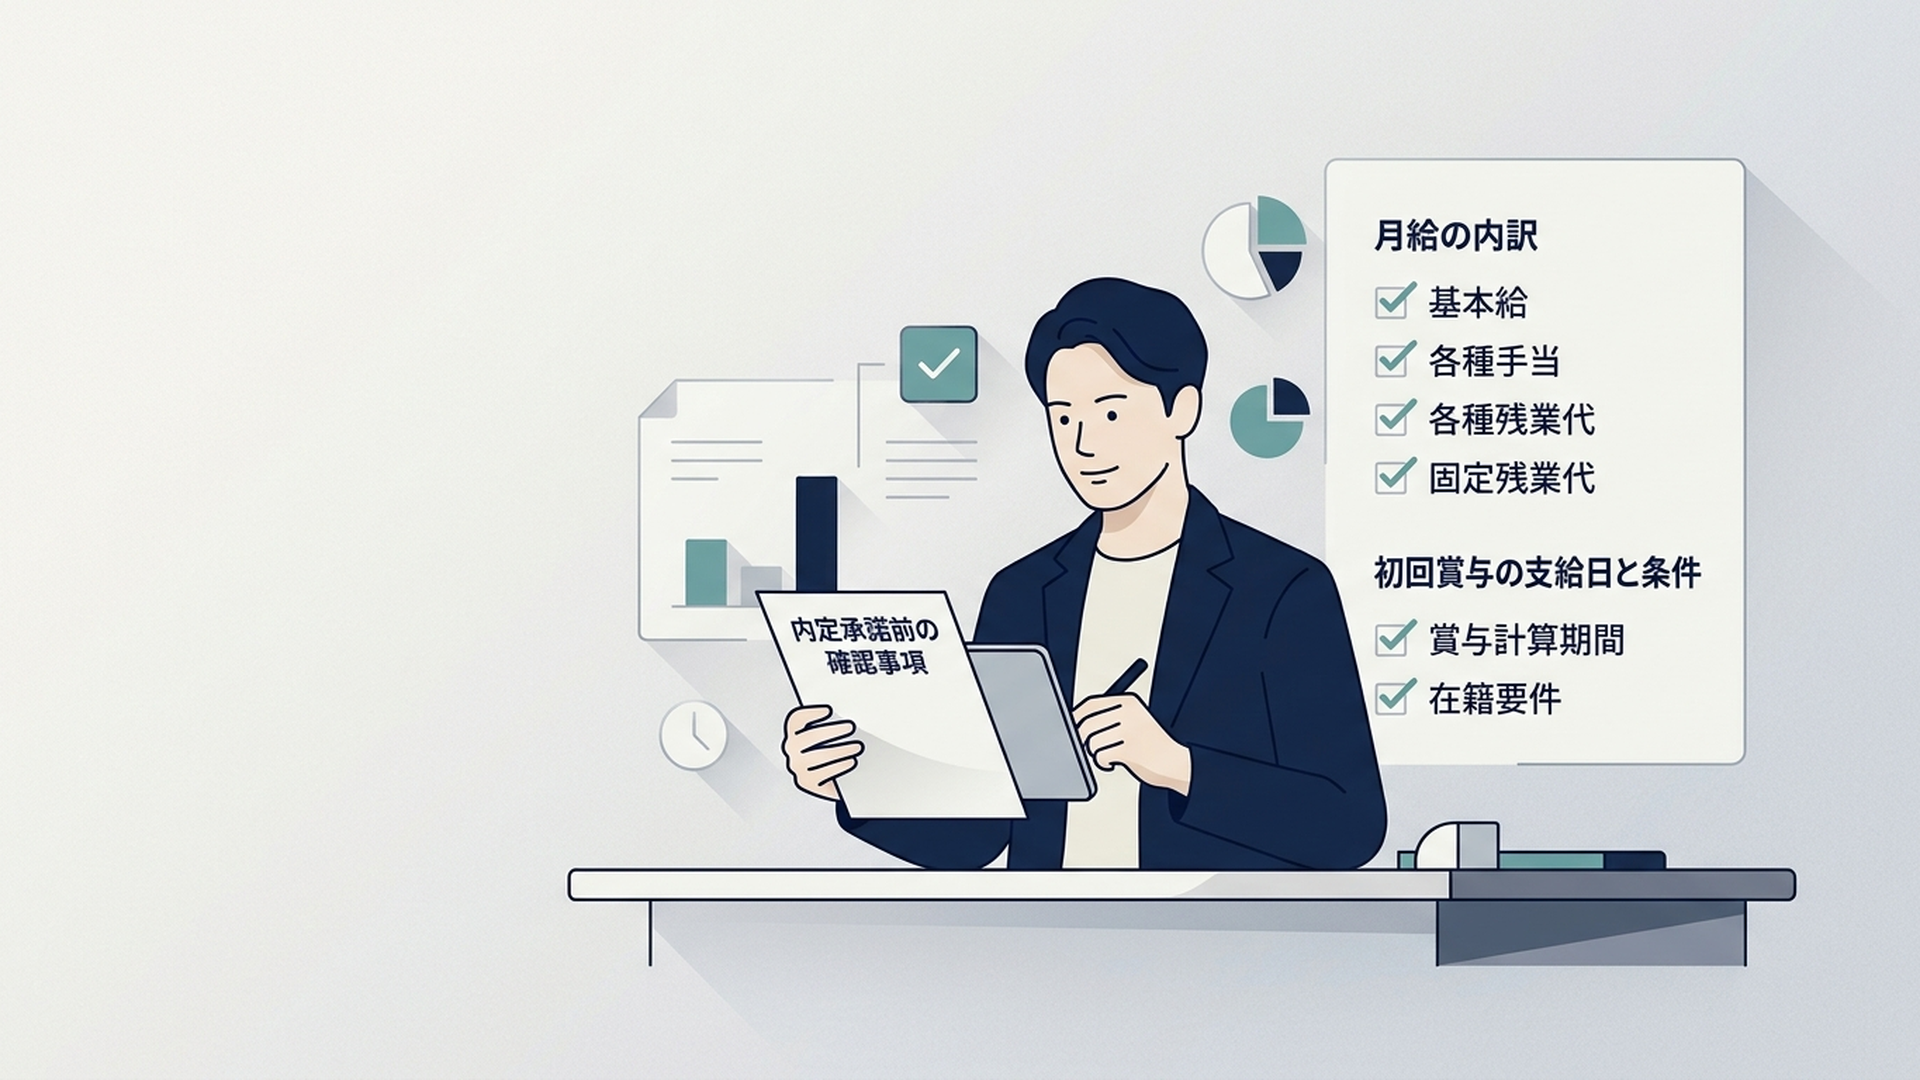
内定承諾前には、次の項目を確認しておきましょう。
- 月給総額と、基本給・手当・固定残業代の内訳
- 固定残業代が対応する時間数と、超過分の扱い
- 想定年収に含む賞与・残業代・成果報酬の前提
- 初回給与の支払日、対象期間、日割りの有無
- 初回賞与の算定期間、支給条件、減額の有無
- 試用期間中の給与・手当の違い
- 住宅手当や社宅の利用条件と終了時期
- 昇給・昇格の評価時期と、求められる条件
月給総額が同じでも、基本給と手当の構成が違えば、賞与などの算定結果が変わる場合があります。「賞与何カ月分」という説明なら、何の金額を基準にするかまで聞きましょう。
初回賞与が少ない場合は、毎年の待遇が低いのか、入社時期の関係で初回だけ少ないのかを分けます。ここを混ぜると、初年度の資金不足と長期の給与水準を取り違えやすくなります。
希望年収と、承諾できる最低条件を分ける
希望年収は、経験や担当業務に対して求める評価です。生活上の最低条件は、下回ると入社後の家計が難しくなる境目です。
この二つを自分の中で分けておけば、「希望には届かないが検討できる条件」と「生活が続かない条件」を区別できます。最低条件は、選考中から必要に応じて認識を合わせておきましょう。
たとえば、「希望年収は〇万円です。あわせて、通常月の生活を維持するため、月給の内訳と初年度賞与を確認したいです」と伝えられます。
エージェントの「上がる可能性があります」という見通しは、正式提示とは別です。内定承諾前には、労働条件通知書などの提示内容と、それまでの説明に食い違いがないかを確かめてください。
転職で賃金が下がる人は何割?統計から分かる範囲
過去の公的統計では、転職によって賃金が下がった人も一定数います。ただし、その割合から、あなたの額面年収や手取りが下がる確率までは分かりません。
ここでは最新動向の紹介ではなく、減収が起こり得ることを確認する過去資料として、2024年の結果を取り上げます。
厚生労働省が2025年8月26日に公表した「令和6年雇用動向調査結果の概況」の表6では、前職より賃金が増加した割合は40.5%、減少は29.4%、変わらない割合は28.4%でした。対象は、転職入職者のうち前職が雇用者で、調査時に在籍していた人です。
同じ表の「1割以上の減少」21.7%は、賃金が減った人だけを分母にした数字ではありません。表の対象者全体を100%とした割合であり、構成比には賃金変動状況が不詳の人も含まれています。
労働政策研究・研修機構の雇用動向調査に関する分析では、比較対象の賃金は、超過勤務手当を含み、賞与などの臨時的な支払いを除く税込み額と説明されています。賞与込みの額面年収や、控除後の手取りと同じ指標ではありません。
私がここから読み取るのは、減収を伴う転職も現実にある、という点です。ただし、全体の割合を知った後は、自分の給与条件と支出を調べるほうが、承諾の判断に直結します。
年収が下がっても転職する?得たい働き方と立て直せる余地
減収を受け入れるかは、家計が続くことと、転職の目的が実現しそうなことを、両方確認して決めましょう。給与が低いことだけで、働きやすさまで判断することはできません。
減収と引き換えに、何が改善するかを具体化する
残業を減らしたいなら、配属予定部署の勤務状況を聞きます。休日の連絡がつらいなら、当番や緊急対応の運用を確認し、仕事内容を変えたいなら入社後の担当範囲を確かめましょう。
「人がよさそう」という感覚も、大事な判断材料です。ただ、減収を受け入れる理由にするなら、上司との面談、仕事の進め方、相談先など、確認できる情報を増やしたいところです。
仮に手取りが月3万円減り、残業と通勤が合計で月30時間減る見込みなら、収入の変化と時間の変化を並べられます。これは時間の市場価格を決める計算ではなく、自分が何を得る選択なのかを整理する方法です。
私は、休息や家族との時間を重視して収入を下げる選択にも、納得できる理由があると考えます。その一方で、本当に時間が減る根拠を確認できなければ、期待だけで代償を払うことになってしまいます。
年収の回復と、累積減収の回収は違う
仮に、年収500万円から450万円へ転職し、その状態が2年間続いたとします。現職で500万円が続いた場合との差は、額面で合計100万円です。
3年目に年収500万円へ戻っても、過去の差額100万円は消えません。この例は両社の昇給などを考慮していないため、実際の差は、その後の待遇によって変わります。
私は、この計算を転職を諦めさせる材料にはしたくありません。「元の年収に戻ること」と「それまでの減収分まで取り戻すこと」を区別し、同じ期間で得られる経験や時間と比べるために使いたいと考えます。
私が重視するのは、見込みが外れたときの余地
「3年後には昇給するはず」「副業で埋められるはず」という期待だけで、毎月の赤字を正当化するのは避けたいところです。昇給モデルがあるなら、必要な実績や評価時期、誰にでも当てはまる条件なのかを確認します。
とくに、休むための転職なのに、副業収入がなければ生活できない計画になる場合は、目的との整合を考え直してみてください。
私が重視するのは、予想と違ったときに立て直せる余地です。予備資金を残せるか、支出を調整できるか、入社後に得る経験を別の会社でも活かせそうかまで見ます。
さらに、承諾前に「どんな状態なら家計を見直すか」を決めておくと、問題を先送りしにくくなります。仮想事例なら、通常月の余裕1万円がなくなったときや、予定外の取り崩しが続いたときが、再点検のきっかけになります。
これは、入社後すぐに再転職するという意味ではありません。支出の調整、社内での相談、今後の仕事の選択を、資金が尽きる前に考えるための備えです。
転職で年収が下がるのが怖いときは、まず月の必要手取りを出し、通常月・初年度・昇給なしの3条件で確かめましょう。住民税、入金時期、福利厚生、空白期間の保険料まで含めると、自分にとっての許容額が具体的になります。
そのうえで、減る収入に対して、仕事内容や働く時間がどう改善するのかを確認してください。「今の会社を離れたい」という気持ちと、「この内定を承諾できるか」は、分けて考えて大丈夫です。
よくある質問
転職で年収が下がるのは、何%までなら大丈夫ですか?
一律の割合では決められません。月の必要手取りと、転職初年度の不足を補える資金から、自分の上限を決めましょう。
初年度だけ赤字になる内定は、見送るべきですか?
一時費用による不足なのか、通常月から不足するのかで判断が違います。一時的な不足を補っても予備資金が残り、翌年以降の家計が続くかを確認してください。
年収や初回賞与は、いつまでに確認すればよいですか?
選考中に希望条件をすり合わせ、個別の正式提示は内定承諾前に確認します。月給だけでなく、初回給与日と初年度賞与の条件まで確認しましょう。
参照資料と確認日
制度説明と公表資料の確認日は、2026年11月6日です。個別の手取りや保険料を確定するものではないため、自分の条件と最新の案内を、勤務先・自治体・加入先で確認してください。
厚生労働省「令和6年雇用動向調査結果の概況」は2025年8月26日公表です。「3 転職入職者の状況」の表6を参照しました。
賃金の比較範囲は、労働政策研究・研修機構「新型コロナウイルス感染拡大の雇用・就業への影響 2022–2023.3」に掲載された雇用動向調査の説明を参照しました。
住民税は、墨田区「1292:会社を退職したのに、住民税の通知が来ましたが、私が納めるのでしょうか。」の2026年3月23日更新ページを参照しました。
退職後の制度は、日本年金機構「会社を退職したときの国民年金の手続き」と、協会けんぽ「任意継続」の案内を参照しました。
夏目結衣|若手専門転職アドバイザーとして設定されたブログの案内役
コメント